
Médicos que atendem por pessoa jurídica não precisam apenas emitir uma nota ao final da consulta, do plantão ou do procedimento. A operação deve estar vinculada ao serviço correto, ao tomador adequado, à tributação aplicável e à competência em que a prestação ocorreu.
Para clínicas, consultórios e médicos PJ, um erro aparentemente simples — como selecionar o serviço incorreto, indicar retenção de ISS sem que ela seja aplicável ou informar dados incompatíveis com a prestação — pode criar diferenças entre faturamento, contabilidade, declarações tributárias e valores recebidos.
Esse cuidado faz parte de uma estrutura fiscal mais ampla. Empresas do setor de saúde também precisam avaliar o regime tributário, organização financeira e particularidades municipais, pontos diretamente relacionados à contabilidade para prestadores de serviços em Campo Grande.
Por isso, emitir a nota fiscal de serviços médicos em Campo Grande exige mais do que conhecer os campos do emissor. É necessário entender como a prestação médica está enquadrada e de que maneira o documento fiscal se conecta ao ISSQN, às retenções e à contabilidade da empresa.
Como emitir nota fiscal de serviços médicos em Campo Grande?
A nota fiscal de serviços médicos em Campo Grande é utilizada para documentar consultas, plantões, procedimentos e demais prestações realizadas por médicos e empresas da área da saúde sujeitas à emissão de NFS-e.
Na prática, o prestador identifica o tomador e, quando aplicável, o destinatário da operação, informa o serviço realizado, os valores envolvidos e confere a tributação antes de concluir a emissão. O processo deve seguir tanto as regras locais do ISSQN quanto as parametrizações adotadas pelo sistema fiscal.
O Portal da Nota Fiscal de Serviços Eletrônica de Campo Grande concentra o acesso ao ambiente municipal relacionado à emissão e ao recolhimento do ISSQN.
Para serviços de medicina e biomedicina, a lista municipal de serviços da Lei Complementar nº 59/2003 apresenta o subitem 4.01. Entretanto, clínicas, laboratórios, exames e outras atividades de saúde podem estar vinculados a classificações diferentes, o que torna a análise da atividade efetivamente prestada indispensável.
O que o médico precisa conferir antes de emitir a NFS-e?
O primeiro ponto de atenção não está na tela de emissão, mas no cadastro da empresa.
Uma sociedade médica precisa manter informações cadastrais compatíveis com a atividade que efetivamente exerce. Isso envolve CNPJ, inscrição municipal, CNAEs, serviços habilitados e enquadramento tributário.
Antes de iniciar a emissão recorrente das notas, é recomendável conferir:
- CNPJ e razão social da empresa;
- inscrição municipal;
- CNAEs registrados;
- códigos de serviços utilizados na NFS-e;
- regime tributário;
- enquadramento do ISSQN;
- eventuais regimes especiais;
- configuração das retenções;
- dados de pacientes, clínicas, hospitais e demais contratantes;
- integrações entre faturamento, ERP e contabilidade.
Essa validação evita uma situação recorrente: a empresa começa a prestar uma nova modalidade de serviço médico, mas continua emitindo documentos com uma classificação utilizada anteriormente para outra atividade.
Medicina, clínica e diagnóstico não são necessariamente o mesmo serviço fiscal
A legislação municipal diferencia diversas atividades relacionadas à saúde. Portanto, não é adequado utilizar automaticamente uma única classificação para toda receita recebida por uma empresa médica.
| Subitem municipal | Serviço |
| 4.01 | Medicina e biomedicina |
| 4.02 | Análises clínicas, patologia, radioterapia, ultrassonografia, ressonância, radiologia, tomografia e congêneres |
| 4.03 | Hospitais, clínicas, laboratórios, prontos-socorros, ambulatórios e congêneres |
| 4.04 | Instrumentação cirúrgica |
| 4.05 | Acupuntura |
| 4.11 | Obstetrícia |
A classificação correta precisa refletir a natureza da operação. Uma sociedade que atua exclusivamente na prestação pessoal de serviços médicos pode ter uma realidade diferente de uma clínica que oferece estrutura, equipamentos, exames e múltiplas especialidades.
Como emitir nota fiscal médica em Campo Grande na prática?
O fluxo de emissão passou por adequações relacionadas ao modelo nacional da NFS-e e à Reforma Tributária do Consumo.
O manual de contribuintes disponibilizado pelo Município de Campo Grande organiza o novo processo em etapas que envolvem pessoas, serviço, valores, informações complementares e emissão.
1. Identifique corretamente o prestador, o tomador e o destinatário
Os dados do emitente são vinculados ao contribuinte autenticado e à inscrição municipal utilizada para emissão.
Em seguida, é necessário identificar o tomador, ou seja, quem contratou o serviço. Dependendo da operação, também poderá existir um destinatário distinto do contratante.
Para um médico PJ, o tomador pode ser:
- o próprio paciente;
- uma clínica;
- um hospital;
- outra empresa médica;
- uma instituição que contratou o profissional.
Esse ponto exige atenção quando o médico realiza o atendimento, mas recebe por meio de uma clínica ou hospital contratante. A relação contratual e o fluxo financeiro precisam estar coerentes com o documento fiscal.
2. Selecione a classificação correspondente ao serviço
A etapa destinada ao serviço caracteriza a prestação realizada e influencia a determinação da tributação.
Com as adaptações ao padrão nacional, a classificação passa a envolver elementos como Código de Tributação Nacional e, quando aplicável, Código Complementar Municipal, além das informações relacionadas ao CNAE e ao item da lista de serviços.
É justamente nesse ponto que a emissão exige atenção técnica. Usar um código apenas porque ele aparece como opção no sistema não significa que seja o mais adequado à operação.
3. Informe uma descrição clara do serviço
A descrição deve permitir compreender o que foi prestado sem inserir informações clínicas desnecessárias ou dados sensíveis que não precisam constar no documento fiscal.
Em uma prestação recorrente para hospital, por exemplo, pode ser possível identificar objetivamente o período e a natureza dos serviços profissionais, respeitando o contrato firmado entre as partes.
4. Confira o município de incidência
Outro campo relevante é o município relacionado à incidência do ISSQN.
A regra geral do imposto e suas exceções decorrem da Lei Complementar nº 116/2003, que estabelece normas nacionais para o ISS e apresenta a lista de serviços sujeitos ao tributo.
Por isso, não é recomendável concluir que o imposto será devido em determinado município apenas com base no endereço do paciente ou do contratante. É necessário verificar a natureza do serviço e a regra de incidência aplicável.
5. Informe o valor da prestação
O valor bruto informado deve representar corretamente a prestação faturada.
Quando o contrato prevê remuneração por plantões, produção médica, procedimentos ou atendimentos realizados durante determinado período, o ideal é que relatório do contratante, NFS-e, faturamento registrado e recebimento bancário possam ser conciliados posteriormente.
6. Confira ISSQN, retenções e demais informações tributárias
A etapa de valores reúne informações financeiras e tributárias da prestação, incluindo base de cálculo do ISSQN, alíquota, valor do imposto e retenções, quando aplicáveis.
Com as mudanças do modelo nacional, o emissor também passou a contemplar informações relacionadas à Reforma Tributária do Consumo, incluindo campos destinados a IBS e CBS.
Não é recomendável modificar uma retenção apenas para fazer o valor líquido da nota coincidir com o pagamento recebido. A tributação deve acompanhar a legislação e a operação efetivamente realizada.
7. Revise a nota antes da emissão definitiva
A etapa final permite conferir as informações antes da geração do documento fiscal.
Antes de emitir, revise:
- prestador;
- tomador;
- destinatário, quando houver;
- classificação do serviço;
- descrição;
- município de incidência;
- valor da prestação;
- ISSQN;
- retenções;
- demais dados tributários da operação.
Uma conferência de poucos minutos pode evitar retrabalho contábil, problemas de conciliação e procedimentos posteriores de correção.
ISS para médicos em Campo Grande: quais pontos precisam ser analisados?
O ISSQN é um imposto municipal incidente sobre os serviços previstos na legislação. Entretanto, não existe uma resposta única para a pergunta “quanto um médico paga de ISS?”.
A forma de tributação pode variar conforme estrutura societária, regime fiscal, atividade realizada, município de incidência e existência de tratamento específico.
Regime tributário da empresa médica
Uma clínica ou sociedade médica pode estar enquadrada no Simples Nacional, Lucro Presumido ou Lucro Real, desde que cumpra os requisitos correspondentes.
No Simples Nacional, a tributação das atividades médicas também pode envolver o Fator R, conforme as características da empresa, folha de salários e receita bruta.
Por isso, analisar somente o percentual do ISS apresentado na nota pode gerar uma visão incompleta da carga tributária do negócio.
Sociedade de profissionais e tratamento do ISS
Sociedades formadas por profissionais habilitados podem estar sujeitas a regras específicas previstas na legislação municipal, desde que cumpram as condições estabelecidas para o enquadramento.
Ter médicos no quadro societário, por si só, não significa que toda empresa médica terá automaticamente direito a determinado tratamento de ISS. Forma societária, atividade, responsabilidade profissional e modo de prestação dos serviços precisam ser analisados em conjunto.
ISS retido pelo contratante
Outro ponto que costuma gerar dúvidas é a retenção do imposto.
Um hospital pode contratar uma sociedade médica e realizar pagamentos periódicos pelos serviços prestados. Isso, isoladamente, não permite concluir que todas as notas terão ISS retido.
A responsabilidade pelo recolhimento precisa acompanhar a legislação aplicável à operação. Parametrizar a retenção incorretamente pode provocar divergências entre nota, valor líquido recebido, obrigação municipal e escrituração contábil.
O que muda para empresas médicas com a NFS-e nacional?
Empresas da área da saúde precisam acompanhar também as alterações operacionais trazidas pelo padrão nacional da NFS-e e pela Reforma Tributária. A adaptação não se restringe aos tributos: classificação de serviços, sistemas, cadastros e integrações também passam a exigir revisão.
Esse processo se conecta às mudanças já analisadas no conteúdo da SERVCORP sobre a Reforma Tributária para empresas de serviços em Campo Grande, especialmente porque os documentos fiscais começam a incorporar informações necessárias ao novo modelo tributário.
Além disso, o Portal Nacional da NFS-e informa que ME e EPP optantes pelo Simples Nacional deverão utilizar obrigatoriamente o Emissor Nacional a partir de 1º de setembro de 2026, conforme a Resolução CGSN nº 189/2026.
A emissão poderá ocorrer pelo ambiente web nacional ou por software integrado à estrutura da NFS-e por API, conforme as regras aplicáveis.
Para sociedades médicas enquadradas no Simples Nacional, a transição exige atenção a:
- cadastros fiscais;
- códigos de serviços;
- integração do ERP;
- parametrizações do sistema;
- dados dos tomadores;
- classificação tributária;
- novos campos relacionados à NFS-e nacional.
A situação tributária da empresa também deve ser acompanhada pelo Portal do Simples Nacional, que concentra serviços, legislação e informações oficiais do regime.
Checklist: o que conferir antes de emitir cada nota médica?
Uma rotina padronizada reduz boa parte dos erros na emissão da NFS-e e facilita a conciliação posterior.
| Informação | O que verificar | Risco de erro |
| Tomador | Quem efetivamente contratou o serviço | Nota emitida para pessoa ou empresa incorreta |
| Serviço | Natureza exata do atendimento ou prestação | Classificação fiscal incompatível |
| Competência | Período relacionado à prestação | Divergências no fechamento contábil e fiscal |
| Valor | Valor faturado conforme contrato ou prestação | Receita registrada diferente da nota |
| ISSQN | Tributação aplicável à operação | Recolhimento ou parametrização incorreta |
| Retenções | Tributos efetivamente sujeitos à retenção | Valor líquido e obrigações divergentes |
| Descrição | Informação objetiva sobre a prestação | Documento pouco claro ou incompatível com a operação |
| Regime tributário | Situação fiscal atual da empresa | Parametrização inadequada da NFS-e |
Esse controle é particularmente útil para médicos que atendem em diferentes hospitais ou clínicas, porque cada contrato pode possuir regras próprias de faturamento, retenções e pagamento.
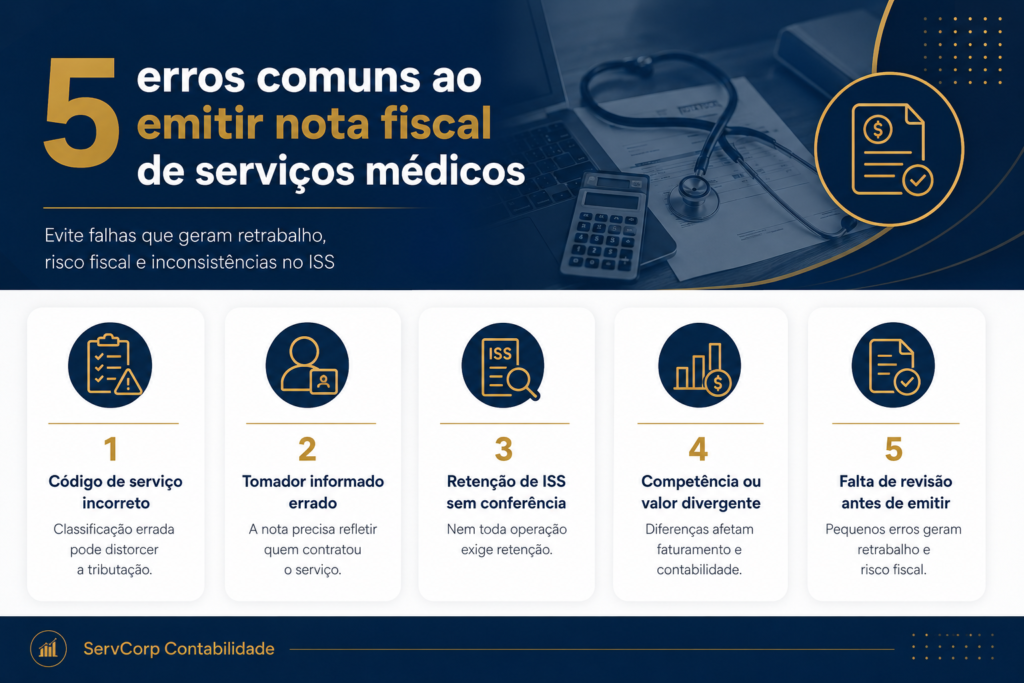
5 erros comuns ao emitir nota fiscal de serviços médicos
1. Usar sempre o mesmo código de serviço
Uma empresa médica pode desenvolver mais de uma atividade. Utilizar automaticamente o mesmo código em todas as notas pode resultar em uma classificação incompatível com parte das receitas.
Impacto: inconsistências fiscais e dificuldade para demonstrar a natureza da prestação.
Como evitar: vincule a nota à atividade efetivamente executada e confira a classificação aplicável antes da emissão.
2. Confundir prestação, faturamento e recebimento
O pagamento de um hospital pode ocorrer semanas depois do período em que os serviços foram executados.
Impacto: faturamento, contas a receber, movimentação bancária e registros contábeis podem ficar desalinhados.
Como evitar: estabeleça um processo claro para registrar a prestação, emitir a nota e conciliar o recebimento.
3. Informar retenções sem verificar a operação
Copiar uma nota anterior sem confirmar as características da nova prestação pode reproduzir uma retenção que não corresponde à situação atual.
Impacto: valor líquido incorreto e divergências entre documento fiscal, pagamento e apuração tributária.
Como evitar: valide as retenções conforme contrato, tomador, regime tributário e legislação aplicável.
4. Considerar que toda sociedade médica possui o mesmo tratamento de ISS
O enquadramento tributário depende das características efetivas da sociedade e dos requisitos previstos na legislação.
Impacto: utilização de uma premissa tributária inadequada e risco de recolhimento incorreto.
Como evitar: revise a estrutura societária, a atividade e o tratamento tributário antes de parametrizar o emissor.
5. Corrigir a nota sem avaliar a origem do erro
Nem toda inconsistência é resolvida da mesma maneira. Em determinadas situações, o problema pode estar no cadastro, na classificação do serviço, na tributação ou até no processo anterior à emissão.
Impacto: uma correção incompleta pode manter a divergência fiscal e gerar retrabalho.
Como evitar: identifique primeiro a causa do erro e somente depois escolha o procedimento adequado de correção.
Por que emitir a NFS-e corretamente melhora a gestão da clínica?
A nota fiscal não deve ser tratada apenas como uma obrigação municipal. Quando a emissão está integrada ao controle financeiro e contábil, o documento se transforma em uma fonte relevante para acompanhar faturamento, contratos e rentabilidade.
Entre os principais benefícios estão:
- maior segurança na apuração dos impostos;
- redução de divergências entre banco, faturamento e contabilidade;
- identificação mais clara da receita por contratante;
- facilidade para conferir retenções;
- menor risco de recolhimentos indevidos;
- melhor previsibilidade do fluxo de caixa;
- informações mais confiáveis para o planejamento tributário;
- maior capacidade de analisar a rentabilidade de contratos.
Imagine uma sociedade médica que presta serviços para cinco hospitais. Quando as notas são classificadas e conciliadas corretamente, a gestão consegue comparar faturamento, prazo de pagamento, retenções, valores recebidos e rentabilidade de cada contrato.
Esse controle torna-se ainda mais relevante quando a empresa também lida com convênios e diferenças entre faturamento e recebimento.
Nesses casos, o conteúdo sobre glosas médicas para clínicas em Campo Grande ajuda a compreender como falhas no ciclo financeiro podem afetar diretamente o caixa.
Perguntas frequentes sobre nota fiscal de serviços médicos em Campo Grande
Médico PJ precisa emitir nota fiscal em Campo Grande?
Quando a prestação é realizada pela pessoa jurídica, a receita deve ser documentada conforme as regras fiscais aplicáveis à operação. Para serviços sujeitos ao ISSQN, a NFS-e é o documento utilizado para registrar a prestação.
Qual código usar para consulta médica?
A lista municipal enquadra medicina e biomedicina no subitem 4.01. Entretanto, exames, clínicas, laboratórios e outras atividades da área da saúde podem possuir classificações próprias. O código deve acompanhar o serviço efetivamente prestado.
Uma clínica deve usar o mesmo código de um médico autônomo ou sociedade médica?
Não necessariamente. A classificação depende da natureza da prestação. Uma clínica que oferece estrutura e diferentes serviços pode ter operações distintas de uma sociedade voltada à prestação pessoal de serviços médicos.
Toda nota de serviço médico tem ISS retido?
Não. A retenção depende das regras aplicáveis ao serviço e à operação. O simples fato de um hospital ou clínica contratar um médico PJ não determina automaticamente a retenção em todas as situações.
Médicos do Simples Nacional precisam se preparar para o Emissor Nacional?
Sim. A obrigatoriedade de utilização do Emissor Nacional para ME e EPP optantes pelo Simples Nacional passa a valer em 1º de setembro de 2026, conforme regra divulgada oficialmente pelo Portal Nacional da NFS-e.
O que fazer quando a nota foi emitida com informação incorreta?
Primeiro, identifique se o erro está nos dados do tomador, classificação, descrição, valor, tributação ou cadastro. A forma de correção deve seguir as regras do sistema e da legislação, evitando alterações sem avaliar seus efeitos fiscais e contábeis.
O que médicos e clínicas devem levar deste guia?
Emitir a nota fiscal de serviços médicos em Campo Grande corretamente depende do alinhamento entre cadastro empresarial, natureza do serviço, dados do contratante, tributação e registros financeiros.
Para medicina e biomedicina, a legislação municipal apresenta o subitem 4.01, enquanto outras atividades de saúde possuem classificações próprias. Isso torna a análise da operação indispensável antes de padronizar a emissão das notas.
Também é necessário conferir ISSQN, retenções, município de incidência, valores e regime tributário. Em 2026, a adaptação ao modelo nacional da NFS-e acrescenta uma nova camada operacional, especialmente para empresas enquadradas no Simples Nacional.
Uma rotina fiscal bem estruturada não termina quando a nota é emitida. O documento precisa conversar com contratos, contas a receber, movimentações bancárias, escrituração contábil e apuração dos tributos.
Organize a tributação da sua atividade médica com a SERVCORP
Uma configuração inadequada da NFS-e pode ser apenas o primeiro sinal de um problema maior: CNAE incompatível, classificação incorreta de serviços, regime tributário pouco eficiente, falhas no ISS ou falta de integração entre faturamento e contabilidade.
A SERVCORP atua com soluções de gestão contábil, fiscal e tributária para médicos, clínicas e consultórios, ajudando a estruturar processos, acompanhar obrigações e analisar oportunidades de redução legal da carga tributária.
Se a sua empresa precisa revisar a emissão das notas, o tratamento do ISS, as retenções ou a estrutura tributária antes das próximas mudanças da NFS-e, fale com um especialista da SERVCORP para avaliar a operação de forma integrada, considerando não apenas o documento fiscal, mas também seus impactos contábeis, financeiros e tributários.
