
Emitir uma nota fiscal parece uma tarefa operacional simples: registrar a venda, preencher os dados e transmitir o documento. Para uma empresa do comércio, porém, cada NF-e ou NFC-e reúne informações que podem ser confrontadas pelo Fisco com estoque, compras, recebimentos, declarações fiscais e tributos recolhidos.
Um produto cadastrado com NCM incorreto, uma operação registrada com classificação tributária inadequada ou uma venda realizada sem o documento fiscal correspondente pode criar divergências que vão muito além de uma nota isolada.
Dependendo da situação, o problema afeta a escrituração fiscal, o cálculo dos impostos e até os saldos de estoque.
Esse risco aumentou com a integração dos documentos fiscais eletrônicos ao SPED. Para o lojista, isso reforça a necessidade de tratar a emissão fiscal como parte de uma rotina mais ampla de controle.
A ServCorp aborda essa relação entre operação, tributos e conformidade no conteúdo sobre contabilidade para lojas.
Por isso, controlar corretamente a nota fiscal eletrônica para comércio significa cuidar não apenas da emissão, mas de todo o caminho da informação fiscal. Neste artigo, você entenderá os principais pontos que precisam ser revisados para reduzir inconsistências e evitar que um erro operacional se transforme em uma autuação.
O que é nota fiscal eletrônica para comércio?
A nota fiscal eletrônica para comércio é o documento fiscal digital utilizado para registrar operações de venda, devolução, transferência e outras movimentações de mercadorias, conforme a natureza da operação e as regras aplicáveis ao estabelecimento.
No varejo, destacam-se principalmente a NF-e, modelo 55, e a NFC-e, modelo 65.
O documento contém informações comerciais e tributárias transmitidas eletronicamente ao ambiente autorizador. Esses dados podem posteriormente ser relacionados à escrituração fiscal, aos estoques, à apuração dos tributos e a outras obrigações acessórias.
Além disso, a EFD-ICMS/IPI do Sistema Público de Escrituração Digital reúne documentos fiscais, registros de apuração de impostos e informações de interesse da Receita Federal, das Secretarias de Fazenda estaduais e do Distrito Federal.
Isso ajuda a explicar por que a emissão correta precisa estar conectada à escrituração e aos controles internos do comércio.
Por que erros na nota fiscal podem levar o comércio à fiscalização?
Uma nota autorizada pela Secretaria da Fazenda não significa, por si só, que toda a tributação registrada nela esteja correta.
A autorização eletrônica verifica requisitos técnicos e regras de validação do documento. Entretanto, questões como enquadramento tributário da mercadoria, aplicação de benefícios fiscais, classificação do produto e tratamento da operação dependem do cadastro e dos procedimentos adotados pelo contribuinte.
Isso cria uma distinção relevante:
nota autorizada não é sinônimo de operação fiscalmente correta.
Imagine uma loja que vende centenas de produtos por dia. Se determinado grupo de mercadorias estiver cadastrado com tratamento tributário inadequado, o mesmo erro poderá ser reproduzido automaticamente em dezenas ou centenas de documentos.
O problema deixa de ser uma falha pontual e passa a atingir todo um período de apuração.
Além disso, documentos fiscais eletrônicos fazem parte de um ecossistema de informações.
Dependendo do regime e das obrigações da empresa, os dados podem aparecer ou repercutir em:
- EFD-ICMS/IPI;
- apurações estaduais de ICMS;
- controles de estoque;
- EFD-Contribuições, quando aplicável;
- registros contábeis;
- informações financeiras;
- documentos de entrada emitidos por fornecedores;
- declarações e escriturações exigidas pelo regime tributário.
É justamente a falta de coerência entre essas bases que pode ampliar a exposição fiscal da empresa.
Quais informações da nota fiscal merecem maior atenção?
No comércio, algumas informações exigem controle permanente porque interferem diretamente na tributação ou na identificação da operação.
NCM da mercadoria
A Nomenclatura Comum do Mercosul identifica a classificação fiscal das mercadorias.
O NCM não deve ser escolhido simplesmente porque a descrição encontrada no sistema parece corresponder ao produto. Características técnicas, composição, finalidade e enquadramento da mercadoria podem interferir na classificação correta.
A própria Receita Federal explica a estrutura e a utilização da NCM, inclusive sua aplicação na identificação de mercadorias e em diferentes tratamentos tributários.
Um código inadequado pode afetar regras fiscais associadas ao produto e comprometer parametrizações utilizadas pelo sistema.
Por isso, cadastrar um novo item sem análise prévia representa um risco especialmente relevante para empresas com grande diversidade de mercadorias.
CFOP
O Código Fiscal de Operações e Prestações identifica a natureza da operação registrada no documento.
Venda dentro do estado, venda interestadual, devolução, transferência, remessa e retorno não representam a mesma situação fiscal.
Utilizar um CFOP incompatível com aquilo que efetivamente ocorreu pode causar diferenças entre o documento fiscal, a escrituração e a apuração tributária.
CST e CSOSN
O Código de Situação Tributária e o Código de Situação da Operação no Simples Nacional ajudam a indicar o tratamento fiscal aplicado à operação.
A escolha não deve ser feita isoladamente. Ela pode depender de fatores como:
- regime tributário da empresa;
- mercadoria comercializada;
- natureza da operação;
- origem do produto;
- perfil do destinatário;
- benefícios ou regimes específicos aplicáveis;
- legislação estadual.
O próprio enquadramento tributário influencia várias dessas rotinas. A ServCorp aprofunda esse tema no artigo sobre como escolher o regime tributário para lojas.
Copiar a configuração tributária de um produto semelhante sem avaliar essas variáveis pode criar erros sistemáticos.
ICMS e tratamentos específicos
O comércio trabalha com situações tributárias diferentes conforme produto, operação e legislação aplicável.
Podem existir, por exemplo, hipóteses envolvendo:
- tributação normal;
- substituição tributária;
- antecipação;
- diferimento;
- isenção;
- redução de base de cálculo;
- operações interestaduais;
- regimes ou benefícios específicos.
Por isso, uma única regra fiscal aplicada indistintamente ao cadastro inteiro dificilmente representa corretamente todas as operações de uma empresa com portfólio diversificado.
Como funciona a emissão correta da nota fiscal na prática?
Um processo fiscal seguro começa antes de o operador clicar em “emitir nota”.
A sequência recomendada envolve controles integrados:
- Identifique corretamente a mercadoria.
O cadastro precisa conter descrição adequada, NCM, unidade de medida, origem e demais atributos utilizados na tributação. - Determine a natureza da operação.
Venda, devolução, transferência, bonificação ou remessa podem exigir tratamentos distintos. - Verifique o perfil do destinatário.
Consumidor final, contribuinte, não contribuinte e cliente localizado em outro estado podem gerar tratamentos fiscais diferentes. - Aplique a parametrização tributária correspondente.
CFOP, CST ou CSOSN e demais campos fiscais precisam refletir a operação efetivamente realizada. - Transmita o documento para autorização.
O sistema envia os dados ao ambiente autorizador e recebe o protocolo correspondente quando a nota é autorizada. - Integre a emissão à escrituração.
O documento emitido deve chegar corretamente às rotinas fiscal, contábil e de estoque. - Faça conciliações periódicas.
Vendas, documentos fiscais, estoque e apuração de tributos precisam apresentar coerência.
Para empresas que ainda estão estruturando a operação comercial, o conteúdo da ServCorp sobre como abrir uma loja com segurança contábil e tributária também mostra como emissão de notas, inscrições e organização fiscal precisam ser planejadas desde o início.
NF-e ou NFC-e: qual documento o comércio deve utilizar?
NF-e e NFC-e não devem ser tratadas como documentos intercambiáveis em qualquer situação.
De forma geral, a NFC-e foi estruturada para operações de varejo com consumidor final, enquanto a NF-e atende diversas operações comerciais envolvendo circulação de mercadorias.
A aplicação exata, entretanto, deve respeitar a legislação estadual e as características da operação.
| Documento | Uso comum | Modelo | Ponto de atenção |
| NF-e | Operações de circulação de mercadorias, inclusive diversas vendas entre empresas | 55 | CFOP, destinatário e tributação da operação |
| NFC-e | Venda ao consumidor final, conforme regras estaduais | 65 | Identificação da operação e exigências da SEFAZ |
| Evento fiscal | Correções ou registros posteriores admitidos pela legislação | — | Não permite alterar livremente qualquer informação da nota |
| Escrituração fiscal | Registro dos documentos e apurações do período | — | Precisa ser compatível com as notas emitidas e recebidas |
A definição precisa do documento e dos procedimentos complementares deve observar as normas da unidade federativa em que o estabelecimento está inscrito.
Aspectos fiscais que o comércio precisa controlar
A escrituração deve conversar com as notas emitidas
A EFD-ICMS/IPI integra o SPED e reúne registros relacionados às operações realizadas pelo contribuinte, documentos fiscais e informações utilizadas na apuração do ICMS e do IPI.
O Guia Prático da EFD-ICMS/IPI detalha as regras de escrituração e os registros utilizados nessa obrigação.
Isso significa que a empresa não deve analisar emissão e escrituração como departamentos independentes.
Se o sistema de vendas registra uma informação e a escrituração recebe outra, surge uma inconsistência.
Uma conciliação fiscal eficiente deve procurar situações como:
- documentos emitidos e não escriturados;
- notas canceladas tratadas como vendas válidas;
- diferenças entre entradas registradas e estoque;
- divergências entre faturamento do ERP e documentos fiscais;
- produtos vendidos com tributação diferente da parametrização correta.
O estoque também é uma informação fiscal relevante
Um problema comum no comércio ocorre quando o estoque físico e o estoque registrado deixam de representar a mesma realidade.
Isso pode acontecer por vendas sem emissão, notas de entrada não registradas, devoluções mal processadas, perdas não documentadas ou erros de cadastro.
Considere um exemplo simples: uma empresa registra entrada de 100 unidades de determinado produto e, ao longo do período, emite documentos correspondentes à saída de 60 unidades.
Se o estoque apresentado posteriormente for incompatível com as 40 unidades remanescentes, será necessário compreender quais movimentações produziram essa diferença.
Nem toda divergência representa automaticamente irregularidade tributária. Perdas, avarias, devoluções, transferências e outras ocorrências existem. O ponto central é que essas movimentações precisam receber documentação e tratamento fiscal adequados.
Cancelamento não deve ser utilizado como ajuste informal
Erros de emissão precisam ser corrigidos pelo procedimento previsto para cada situação.
Dependendo do problema e da legislação aplicável, pode haver cancelamento, emissão de novo documento, carta de correção, evento fiscal ou outro procedimento específico permitido.
A empresa não deve criar uma rotina própria para “corrigir” notas sem verificar se o procedimento adotado é autorizado.
Também é necessário observar os prazos definidos pela legislação estadual para cancelamentos e demais eventos.
Reforma Tributária: o que muda nas notas fiscais do comércio?
Esse ponto ganhou relevância especial durante a implementação da Reforma Tributária do Consumo.
Os leiautes e regras de validação dos documentos fiscais eletrônicos vêm sendo ajustados para acomodar informações relacionadas ao IBS e à CBS.
Isso exige que empresas, desenvolvedores de ERP e equipes fiscais acompanhem as notas técnicas e atualizações do ecossistema da NF-e.
As publicações técnicas e versões aplicáveis podem ser acompanhadas no Portal Nacional da Nota Fiscal Eletrônica.
Para o comércio, a consequência operacional é direta: cadastros tributários e sistemas de emissão não podem permanecer estáticos enquanto as regras fiscais mudam.
A empresa precisa acompanhar atualizações relacionadas a:
- leiautes da NF-e e NFC-e;
- schemas;
- tabelas tributárias;
- regras de validação;
- classificações exigidas;
- campos vinculados ao IBS e à CBS;
- versões do software emissor.
Essas mudanças também afetam formação de preços, créditos e margens. A ServCorp detalha os impactos específicos no conteúdo sobre Reforma Tributária para o comércio e margem de lucro.
Manter uma parametrização desatualizada pode gerar rejeições, retrabalho e tratamentos fiscais incompatíveis com as novas exigências.
Cadastro tributário: onde muitos erros realmente começam
Quando aparece uma divergência em uma nota fiscal, é comum corrigir apenas aquele documento.
Nem sempre isso resolve a causa.
Em empresas que utilizam ERP ou sistemas de frente de caixa, boa parte das informações fiscais é preenchida automaticamente a partir do cadastro do produto.
Se a regra de origem estiver errada, todas as notas seguintes poderão repetir o problema.
Por isso, uma revisão fiscal deve investigar pelo menos quatro níveis:
produto → regra tributária → documento fiscal → escrituração
Corrigir somente o último nível mantém a fonte do erro ativa.
Esse cuidado é especialmente relevante em lojas com milhares de SKUs, nas quais uma conferência manual nota a nota se torna pouco eficiente.
Principais erros na nota fiscal eletrônica para comércio
1. Cadastrar o NCM apenas pela descrição do produto
Escolher o código por semelhança nominal pode gerar classificação inadequada.
Impacto: tributação e parametrizações fiscais podem ser afetadas.
Como evitar: validar tecnicamente a classificação dos produtos e revisar itens novos antes de liberá-los para venda.
2. Utilizar o mesmo tratamento fiscal para operações diferentes
Venda interna, interestadual, devolução e transferência não devem receber automaticamente a mesma configuração.
Impacto: CFOP, tributação e escrituração podem ficar incompatíveis com a operação.
Como evitar: criar regras por tipo de operação e testá-las antes de colocar a parametrização em produção.
3. Corrigir a nota, mas não o cadastro
Uma empresa identifica uma nota incorreta, resolve o documento e continua emitindo novas notas utilizando a mesma parametrização errada.
Impacto: o problema reaparece e pode atingir todo o período fiscal.
Como evitar: sempre investigar a origem sistêmica do erro.
4. Não conciliar vendas, notas e estoque
O faturamento comercial não deve funcionar separado da escrituração fiscal.
Impacto: podem surgir diferenças entre ERP, documentos fiscais, estoque e apuração.
Como evitar: implantar rotinas periódicas de conciliação.
5. Utilizar procedimentos incorretos para cancelamentos e devoluções
Cancelar uma nota ou processar uma devolução sem observar as regras da operação pode criar um novo problema em vez de resolver o anterior.
Impacto: documento e escrituração deixam de representar corretamente a movimentação da mercadoria.
Como evitar: estabelecer procedimentos internos documentados para cada situação e observar os prazos aplicáveis.
6. Manter o sistema fiscal desatualizado
Esse risco se torna ainda mais relevante durante a implementação da Reforma Tributária e das novas regras de documentos fiscais.
Impacto: rejeições, campos incorretos, falhas de validação e parametrizações incompatíveis com exigências mais recentes.
Como evitar: acompanhar notas técnicas, atualizações do ERP e orientações da contabilidade antes da entrada das mudanças em produção.
O que fazer quando a empresa encontra notas fiscais incorretas?
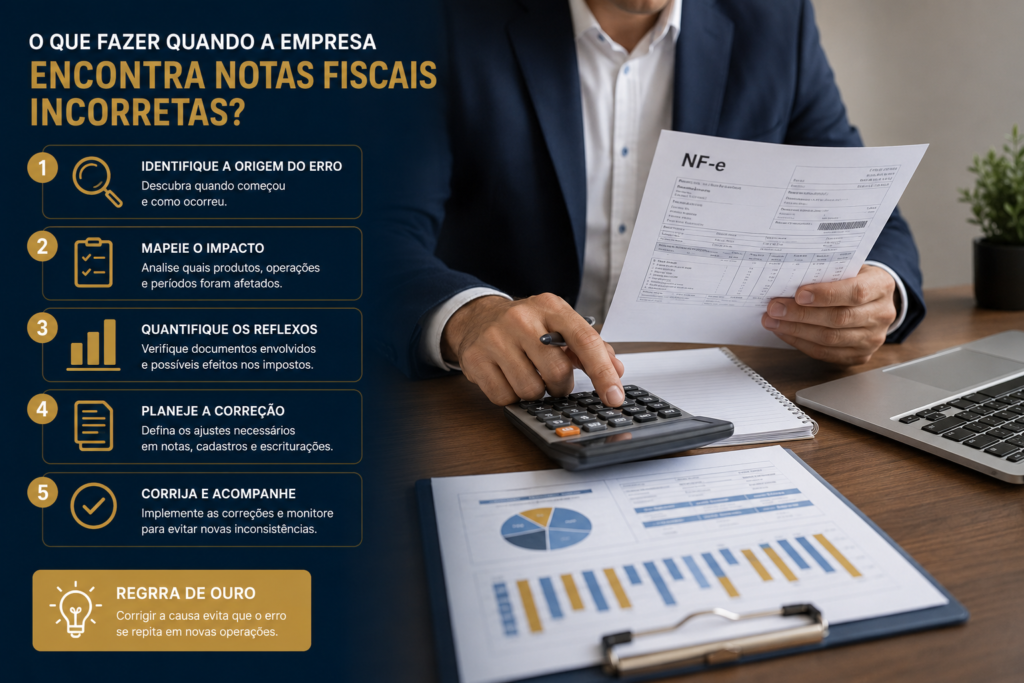
O pior caminho é iniciar uma sequência de alterações sem primeiro entender a extensão da divergência.
A análise deve começar pela origem.
Primeiro, identifique:
- quando o erro começou;
- quais produtos foram afetados;
- quais operações utilizaram a regra incorreta;
- quantos documentos estão envolvidos;
- quais períodos de apuração foram atingidos;
- se houve efeito no imposto recolhido;
- se a escrituração fiscal também contém a divergência.
A partir desse mapa, contador e empresa conseguem definir a sequência de correção adequada.
Esse método evita uma situação frequente: corrigir uma declaração ou escrituração sem corrigir o ERP, fazendo com que novos documentos reproduzam exatamente a mesma inconsistência.
Benefícios de uma gestão correta das notas fiscais
Controlar a emissão fiscal não serve apenas para reduzir o risco de multas.
Uma estrutura tributária organizada melhora a própria gestão do comércio.
Entre os principais benefícios estão:
- maior segurança na apuração dos impostos;
- redução de retrabalho em correções fiscais;
- melhor controle de estoque;
- identificação mais rápida de falhas de cadastro;
- menor risco de recolhimentos indevidos;
- informações contábeis mais confiáveis;
- maior previsibilidade tributária;
- facilidade para expansão da operação;
- integração mais eficiente entre vendas, financeiro e contabilidade.
Também existe efeito financeiro.
Uma classificação ou parametrização errada não produz necessariamente imposto a menor. Em algumas situações, a empresa pode estar recolhendo mais tributo do que deveria.
Por isso, revisão fiscal não deve ser interpretada apenas como prevenção contra fiscalização. Ela também pode revelar distorções que afetam margem e lucratividade.
Como criar uma rotina preventiva no comércio?
Uma empresa que deseja diminuir riscos não precisa conferir manualmente cada nota emitida.
O caminho mais eficiente é trabalhar por controles e exceções.
Uma rotina preventiva pode incluir:
- revisão periódica do cadastro tributário;
- auditoria de produtos novos;
- conferência de mudanças de legislação;
- validação das regras configuradas no ERP;
- conciliação entre vendas e documentos emitidos;
- conciliação entre entradas, saídas e estoque;
- revisão dos documentos rejeitados ou cancelados;
- análise de operações fora do padrão;
- acompanhamento das atualizações da NF-e e NFC-e;
- integração permanente entre sistema, operação e contabilidade.
A lógica é simples: quanto mais cedo uma parametrização incorreta for identificada, menor tende a ser o volume de documentos afetados.
Perguntas frequentes sobre nota fiscal eletrônica para comércio
Toda venda do comércio precisa ter documento fiscal?
A obrigação e o documento aplicável dependem da operação e da legislação correspondente. No varejo, NF-e e NFC-e são documentos amplamente utilizados, mas a empresa deve observar as regras da Secretaria da Fazenda de sua unidade federativa e as características da transação.
Se a NF-e foi autorizada pela SEFAZ, significa que os impostos estão corretos?
Não necessariamente. A autorização indica que o documento passou pelas validações aplicáveis do ambiente autorizador. A classificação tributária utilizada pela empresa ainda precisa refletir corretamente o produto, o destinatário e a operação realizada.
Qual é a diferença entre NF-e e NFC-e?
A NF-e, modelo 55, é utilizada em diversas operações de circulação de mercadorias. A NFC-e, modelo 65, é voltada principalmente às operações de varejo com consumidor final, observadas as regras estaduais aplicáveis.
Um NCM errado pode causar problemas fiscais?
Sim. O NCM participa da identificação fiscal da mercadoria e pode interferir na análise do tratamento tributário. Por isso, o código deve ser definido de acordo com as características reais do produto, e não apenas pela semelhança da descrição.
O Simples Nacional elimina os cuidados com a nota fiscal?
Não. Ser optante pelo Simples Nacional não elimina as obrigações relacionadas à emissão correta dos documentos fiscais nem torna irrelevantes CFOP, CSOSN, NCM e demais informações exigidas nas operações.
A Reforma Tributária interfere na NF-e e na NFC-e?
Sim. A implementação do IBS e da CBS exige adaptações nos documentos fiscais eletrônicos, nos sistemas emissores e nos cadastros tributários. Por isso, comércio, contabilidade e fornecedores de ERP precisam acompanhar as atualizações técnicas publicadas pelos órgãos responsáveis.
O que o comércio deve fazer para reduzir o risco de autuação?
Evitar autuações relacionadas à nota fiscal não depende de uma única conferência no momento da venda.
A proteção começa no cadastro correto da mercadoria, passa pela definição da tributação, chega à emissão do documento e continua na escrituração e na conciliação das informações.
Na prática, os pontos que merecem maior atenção são:
- classificação correta das mercadorias;
- definição adequada de NCM, CFOP, CST ou CSOSN;
- tratamento fiscal compatível com cada operação;
- controle de cancelamentos, devoluções e demais eventos;
- coerência entre documentos, estoque e escrituração;
- atualização constante do ERP;
- acompanhamento das mudanças decorrentes da Reforma Tributária.
A integração entre NF-e, NFC-e e as demais informações fiscais tornou erros sistemáticos mais fáceis de identificar. Ao mesmo tempo, oferece à própria empresa melhores condições para localizar problemas antes que eles cheguem a uma fiscalização.
Por isso, a nota fiscal eletrônica para comércio deve ser tratada como parte da gestão tributária da empresa, e não apenas como uma obrigação do caixa.
Sua operação fiscal está preparada para emitir corretamente?
Uma configuração inadequada no sistema pode se repetir em centenas de vendas antes que o empresário perceba o problema. Revisar cadastros, tributação, escrituração e apuração periodicamente reduz esse risco e ainda pode revelar impostos calculados de forma inadequada.
A SERVCORP atua com gestão contábil, gestão fiscal e tributária, planejamento tributário, regularização de empresas e consultoria contábil, além de possuir atendimento direcionado às particularidades de comércios e lojistas.
Se sua empresa possui dúvidas sobre as notas emitidas, divergências entre estoque e faturamento, falhas de cadastro ou insegurança em relação à parametrização tributária, uma análise técnica pode ajudar a identificar a origem do problema antes que novas operações sejam afetadas.
Converse com a equipe da SERVCORP e avalie como estruturar a rotina fiscal do seu comércio com mais controle sobre emissão de documentos, apuração de tributos e cumprimento das obrigações fiscais.
