Concluir uma construção não significa que o imóvel esteja automaticamente regularizado. Em Campo Grande, é comum o proprietário terminar uma residência, ampliação, prédio comercial ou empreendimento e descobrir, somente na hora de vender, financiar ou atualizar a matrícula, que ainda existem etapas municipais e federais pendentes.
Entre as principais obrigações estão o Cadastro Nacional de Obras (CNO), a aferição das contribuições previdenciárias pelo Sero e a emissão da certidão de regularidade fiscal da construção. Dependendo da situação do imóvel, também será necessário verificar Alvará de Construção, Carta de Habite-se, documentos técnicos e informações cadastrais perante o Município.
A regularização de obras em Campo Grande exige que essas informações sejam coerentes entre si. Área construída divergente, datas incorretas, mão de obra não declarada, CNO com informações incompletas ou ausência de documentação municipal podem aumentar o custo da regularização e provocar retrabalho. Para empresas do setor, essa organização também faz parte de uma contabilidade especializada para construtoras em Campo Grande, já que folha, custos, obrigações fiscais e documentação da obra precisam ser conciliados.
Por isso, entender o fluxo antes de iniciar a aferição é mais seguro do que simplesmente preencher o Sero e aceitar o primeiro cálculo apresentado. Neste artigo, você entenderá como CNO, Sero, DCTFWeb Aferição de Obras e certidão se relacionam e quais pontos devem ser conferidos antes de concluir o processo.
O que é a regularização de obras em Campo Grande?
A regularização de obras em Campo Grande reúne procedimentos municipais e federais necessários para demonstrar que uma construção, reforma, ampliação ou demolição está corretamente cadastrada e regular perante os órgãos competentes.
No âmbito federal, a obra precisa ser registrada no Cadastro Nacional de Obras da Receita Federal e, quando aplicável, passar pela aferição no Serviço Eletrônico para Aferição de Obras (Sero). Após a regularização das contribuições sociais relacionadas à construção, é possível avançar para a emissão da certidão fiscal utilizada, entre outras finalidades, na averbação da edificação na matrícula do imóvel.
No âmbito municipal, devem ser observadas as regras urbanísticas de Campo Grande, o processo de aprovação da edificação e, conforme o caso, a emissão da Carta de Habite-se.
Na prática, portanto, regularizar uma construção envolve conciliar três frentes: situação municipal da edificação, regularidade fiscal perante a Receita Federal e atualização registral do imóvel.
Por que CNO, Sero e certidão precisam ser analisados juntos?
Essas três etapas fazem parte de uma mesma cadeia de regularização fiscal.
O CNO identifica a obra perante a Receita Federal. O Sero utiliza as informações cadastrais e os dados da execução da construção para realizar a aferição. A certidão, por sua vez, depende da conclusão dos procedimentos de regularização fiscal.
De forma simplificada, o fluxo costuma seguir esta lógica:
CNO → conferência cadastral → Sero → DCTFWeb Aferição de Obras → regularização dos débitos → certidão da obra → averbação no Registro de Imóveis.
A Receita Federal organiza a regularização da construção civil justamente a partir dessa sequência de cadastro, aferição das contribuições e emissão da certidão.
Isso significa que um erro cadastral na primeira etapa pode repercutir até o cálculo final. Se metragem, destinação, período da construção ou responsabilidade estiverem inconsistentes, a aferição pode deixar de refletir corretamente a realidade da obra.
O que é o CNO e quando a obra deve ser cadastrada?
O Cadastro Nacional de Obras é o banco de dados administrado pela Receita Federal que reúne informações cadastrais das obras de construção civil e de seus responsáveis.
Segundo a Receita Federal, a inscrição deve ser realizada, em regra, em até 30 dias contados do início das atividades de construção. O cadastro é utilizado para cumprimento das obrigações tributárias e para a posterior regularização fiscal da obra.
Entre os dados que precisam ser analisados estão:
- responsável pela obra;
- endereço da construção;
- data de início;
- tipo e categoria da obra;
- destinação do imóvel;
- metragem;
- dados técnicos disponíveis;
- eventual matrícula CEI anterior.
As antigas matrículas CEI que permanecem ativas precisam ser avaliadas com atenção. A Receita orienta que a migração para o CNO seja realizada de maneira adequada para evitar duplicidade cadastral e cobranças indevidas.
O que acontece se o CNO estiver com informações erradas?
O ideal é corrigir os dados antes de concluir a aferição.
A própria Receita permite a alteração de diversas informações no CNO, como categoria, destinação, tipo de obra e metragem, observadas as regras aplicáveis. Depois da emissão da certidão, determinadas alterações podem exigir procedimento administrativo específico.
Por isso, antes de seguir para o Sero, confronte os dados do cadastro com projeto, alvará, documentos técnicos, Habite-se e demais registros disponíveis.
Como funciona o Sero na regularização da obra?
O Serviço Eletrônico para Aferição de Obras é o ambiente utilizado para calcular e regularizar as contribuições sociais devidas em razão da mão de obra empregada na construção civil.
A Receita Federal define o Sero como o sistema responsável pelos procedimentos de aferição necessários à regularização da obra.
Na prática, o sistema utiliza informações relacionadas a:
- área construída;
- destinação;
- categoria e tipo da obra;
- período de execução;
- responsabilidade pela construção;
- remuneração da mão de obra declarada;
- informações provenientes de eSocial ou GFIP, quando aplicáveis;
- regularizações anteriores;
- dados cadastrados no CNO.
Por esse motivo, o Sero não deve ser tratado como uma simples calculadora de INSS da construção. A qualidade do resultado depende da consistência das informações que alimentam a aferição.
Como funciona a regularização de obras em Campo Grande na prática?
Embora cada imóvel tenha particularidades, o processo pode ser organizado em uma sequência lógica que reduz erros e retrabalho.
1. Reunir a documentação da obra
Antes de iniciar o Sero, reúna os documentos capazes de demonstrar as características e a execução da construção.
Dependendo do caso, podem ser necessários:
- Alvará de Construção;
- Carta de Habite-se ou documento equivalente;
- projeto aprovado;
- documentos do imóvel;
- matrícula do Registro de Imóveis;
- documentos do responsável;
- ART ou RRT;
- documentação da mão de obra;
- informações transmitidas ao eSocial ou GFIP;
- notas fiscais e comprovantes pertinentes à execução da obra.
A Receita Federal recomenda que, antes da aferição, o responsável tenha disponíveis documentos como alvará, Habite-se e informações relacionadas à remuneração dos trabalhadores.
2. Conferir ou criar o CNO
A obra precisa estar corretamente registrada no Cadastro Nacional de Obras.
Antes de avançar, confira principalmente:
- área da construção;
- endereço;
- período de execução;
- responsável;
- categoria;
- destinação.
Não é recomendável iniciar uma aferição sabendo que os dados cadastrais estão divergentes.
3. Revisar as informações da mão de obra
A remuneração dos trabalhadores declarada ao longo da construção pode interferir diretamente na aferição.
Folha, eSocial, GFIP e registros contábeis devem ser analisados conforme o período da obra e a natureza do responsável. Para pessoas jurídicas, a consistência dessas informações ganha ainda mais relevância porque documentos fiscais, folha e contabilidade são dados que podem ser confrontados eletronicamente. O artigo sobre cruzamento de dados da Receita Federal explica como divergências entre obrigações podem gerar pendências e necessidade de correções.
4. Realizar a aferição no Sero
No sistema, o responsável seleciona a obra cadastrada no CNO e preenche as informações necessárias.
Antes da conclusão, é necessário conferir se área, destinação, períodos, regularizações anteriores e créditos vinculados à mão de obra estão coerentes.
A memória de cálculo deve ser analisada antes da transmissão. Essa revisão permite identificar dados incompatíveis antes que sejam formalizados na declaração.
5. Transmitir a DCTFWeb Aferição de Obras
Ao concluir a aferição, os valores apurados seguem para a DCTFWeb Aferição de Obras.
Se houver contribuições a recolher, o sistema permite a emissão do documento correspondente para pagamento.
A Receita Federal também orienta que, para cada aferição concluída, existe uma DCTFWeb Aferição de Obras relacionada ao procedimento.
6. Regularizar eventuais débitos
A existência de valor apurado não deve ser analisada isoladamente. É necessário verificar se o cálculo está correto, se créditos foram considerados e se existem pendências relacionadas à obra.
Depois da transmissão, eventuais débitos precisam receber o tratamento tributário correspondente, como pagamento ou outra forma legal de regularização aplicável ao caso.
7. Emitir a certidão da obra
Depois que os procedimentos fiscais forem concluídos e não houver pendências impeditivas, é possível emitir a certidão.
A página oficial da Receita Federal sobre emissão da certidão de obra informa que o documento certifica a regularidade das contribuições sociais referentes à construção inscrita no CNO e submetida à aferição pelo Sero.
Para emissão, é utilizado o número da aferição, composto pelo CNO e pelo número sequencial correspondente ao procedimento concluído.
8. Averbar a construção no Registro de Imóveis
Em obras prediais, a certidão para averbação integra o conjunto documental utilizado para atualizar a matrícula do imóvel.
A documentação necessária deve ser conferida com o respectivo Registro de Imóveis, porque a etapa registral possui exigências próprias.
Regularização municipal da obra em Campo Grande
A regularização perante a Receita Federal não substitui a regularização urbanística municipal.
Em Campo Grande, a Carta de Habite-se é um dos documentos utilizados para atestar a conclusão e a regularidade da edificação perante o Município. O Manual de orientação para emissão da Carta de Habite-se de Campo Grande reúne procedimentos relacionados à fiscalização, regularização de edificações e emissão do documento.
Quando a construção apresenta diferenças em relação ao projeto aprovado ou foi executada sem o procedimento regular, pode ser necessário um processo específico de regularização, acompanhado por profissional tecnicamente habilitado.
Habite-se Declaratório em Campo Grande
Campo Grande também possui o procedimento denominado Habite-se Declaratório, instituído pelo Decreto Municipal nº 16.082/2024.
Segundo a Prefeitura de Campo Grande, a modalidade permite que o responsável técnico ateste, sob sua responsabilidade, a conformidade da construção com as normas urbanísticas e ambientais aplicáveis, dentro das condições estabelecidas pela regulamentação.
A modalidade não significa que qualquer imóvel possa ser regularizado automaticamente. O enquadramento, a documentação e a responsabilidade técnica precisam atender aos requisitos municipais.
CNO, Sero, DCTFWeb e certidão: qual é a função de cada etapa?
| Etapa | Para que serve | Ponto de atenção |
| CNO | Identificar e cadastrar a obra perante a Receita Federal | Área, datas, responsável, categoria, destinação e endereço precisam estar corretos |
| Documentação municipal | Demonstrar aspectos urbanísticos e a situação da construção perante Campo Grande | Alvará, projeto, Habite-se e eventual processo de regularização precisam refletir o imóvel executado |
| Sero | Realizar a aferição das contribuições sociais relacionadas à obra | Informações incorretas podem interferir no cálculo |
| DCTFWeb Aferição de Obras | Formalizar os débitos resultantes da aferição | A memória de cálculo deve ser revisada antes da conclusão |
| Regularização do débito | Tratar os valores apurados na aferição | Pagamento e outras situações fiscais interferem na emissão da certidão |
| CND ou CPEND | Comprovar a situação fiscal da obra, conforme o caso | A certidão adequada deve corresponder à finalidade pretendida |
| Registro de Imóveis | Atualizar a matrícula com a construção | O cartório pode exigir documentos adicionais |
Pessoa física e pessoa jurídica são tratadas da mesma forma no Sero?
Não. A forma de aferição pode variar conforme a natureza do responsável pela obra.
A Receita Federal informa que obras sob responsabilidade de pessoa física são regularizadas pelo procedimento de aferição indireta.
Já uma obra sob responsabilidade de pessoa jurídica pode, quando preenchidos os requisitos, utilizar o procedimento relacionado à contabilidade regular.
Isso não significa que possuir CNPJ seja suficiente. A empresa precisa manter contabilidade regular e formalizada de acordo com as normas aplicáveis, além de apresentar consistência entre folha, escrituração, declarações e demais registros da obra.
Para construtoras que administram diversos empreendimentos simultaneamente, essa organização exige separação de custos, folha, documentos e obrigações por obra. O conteúdo sobre BPO contábil em Campo Grande aprofunda como a estruturação dos processos contábeis pode reduzir retrabalho e melhorar a disponibilidade das informações utilizadas pela gestão.
Quais tipos de certidão podem aparecer na regularização?
A situação fiscal da obra determina o documento que poderá ser emitido.
1.CND — Certidão Negativa de Débitos
A CND pode ser emitida quando os débitos relativos à obra estiverem devidamente regularizados e não houver outras pendências impeditivas.
2.CPEND ou CPDEN — Certidão Positiva com Efeitos de Negativa
Pode ser emitida quando existem débitos ou situações específicas que, pelas regras tributárias, não impedem a certificação dos efeitos de regularidade fiscal.
3.Certidão positiva
Quando existem pendências impeditivas sem tratamento que permita os efeitos de negativa, a situação precisa ser resolvida antes da obtenção da certidão necessária à finalidade pretendida.
Por isso, receber uma informação de pendência após a aferição não significa necessariamente que todo o procedimento precise ser reiniciado. Primeiro é necessário identificar a origem do impedimento.
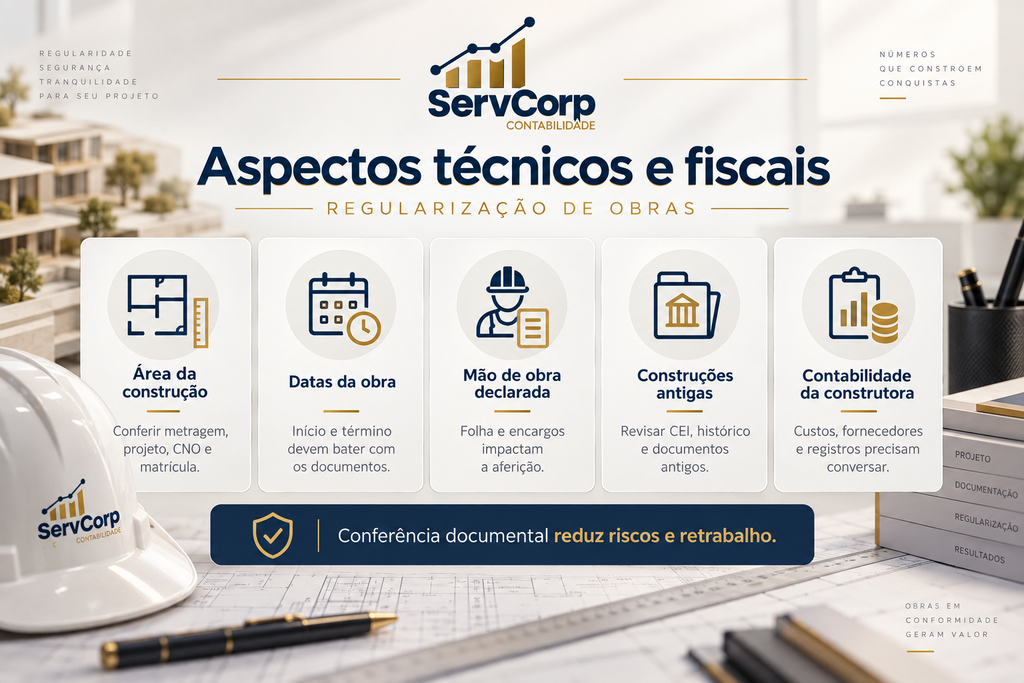
Aspectos técnicos e fiscais que merecem atenção
Área da construção
A metragem informada deve ser confrontada com os documentos do imóvel e com a realidade da construção. Ampliações executadas ao longo do tempo podem gerar diferenças entre cadastro municipal, projeto, CNO e matrícula.
Data de início e término
Datas influenciam a leitura do histórico da obra e devem corresponder aos documentos disponíveis. Em construções antigas, esse ponto exige atenção adicional.
Mão de obra declarada
Valores informados em sistemas trabalhistas e previdenciários podem afetar a aferição. Por isso, não se deve analisar apenas a área construída sem conferir a mão de obra declarada durante o período de execução.
Construções antigas
Obras antigas podem envolver matrícula CEI, procedimentos anteriores ao Sero, pagamentos já realizados ou documentação incompleta.
Nesses casos, é necessário reconstruir o histórico antes de iniciar uma nova regularização para reduzir o risco de duplicidade ou perda de informações relevantes.
Contabilidade da construtora
Para pessoas jurídicas, registros contábeis consistentes ajudam a demonstrar custos, folha de pagamento, fornecedores, encargos e movimentações vinculadas aos empreendimentos.
A regularização não deve ser tratada isoladamente do fechamento contábil da empresa.
Principais erros na regularização de obras em Campo Grande
1. Iniciar a aferição sem conferir o CNO
Um CNO com área, data, destinação ou responsável incorreto pode comprometer as etapas seguintes.
Impacto: cálculo incompatível com a construção real e necessidade de correções posteriores.
Como evitar: confrontar o cadastro com alvará, projeto, Habite-se, documentos técnicos e informações do imóvel antes de usar o Sero.
2. Ignorar a documentação da mão de obra
Folha de pagamento, eSocial, GFIP e outros registros podem interferir na aferição.
Impacto: informações já declaradas podem não ser corretamente consideradas ou podem surgir inconsistências entre sistemas.
Como evitar: revisar o histórico trabalhista e previdenciário da construção antes da transmissão.
3. Confundir regularização municipal com regularização federal
A existência da Carta de Habite-se não significa, por si só, que a obra esteja fiscalmente regular perante a Receita Federal.
O inverso também se aplica: a certidão fiscal da construção não substitui as exigências urbanísticas municipais.
Impacto: o proprietário pode chegar à etapa de venda, financiamento ou averbação e descobrir que ainda existe uma obrigação pendente.
Como evitar: acompanhar separadamente as frentes municipal, federal e registral.
4. Transmitir o Sero sem revisar a memória de cálculo
A aferição deve ser conferida antes de sua conclusão.
Impacto: valores podem ser formalizados com base em dados incompletos ou incorretos.
Como evitar: revisar área, categoria, destinação, períodos, créditos e informações de mão de obra antes da transmissão.
5. Deixar a regularização para a venda do imóvel
Esse é um dos cenários que mais gera pressão operacional.
Impacto: uma negociação pode ficar condicionada a documentos que dependem de Município, Receita Federal, responsável técnico e cartório.
Como evitar: iniciar a regularização assim que a situação da construção permitir, sem esperar uma operação imobiliária urgente.
6. Desconsiderar o histórico de construções antigas
Obras antigas podem possuir CEI, DISO, pagamentos anteriores ou procedimentos realizados antes da implantação do Sero.
Impacto: risco de duplicidade de informações, cálculo inadequado ou dificuldade para comprovar regularizações anteriores.
Como evitar: fazer um levantamento documental completo antes de iniciar uma nova aferição.
Quais são os benefícios de regularizar a obra corretamente?
A regularização vai além do cumprimento de uma obrigação fiscal.
Quando CNO, Sero, documentação municipal, contabilidade e certidão estão organizados, o proprietário ou a empresa passa a ter uma visão mais confiável da situação jurídica e fiscal da construção.
Entre os principais benefícios estão:
- maior segurança para compra e venda do imóvel;
- redução do risco de impedimentos em financiamentos;
- possibilidade de avançar para a averbação da construção;
- menor retrabalho fiscal e documental;
- melhor controle dos custos associados à obra;
- aproveitamento adequado das informações relacionadas à mão de obra;
- redução de inconsistências perante a Receita Federal;
- documentação mais confiável para decisões patrimoniais e empresariais.
Para empresas da construção civil, organizar os compromissos financeiros associados a obras, tributos, fornecedores e folha também exige previsibilidade. Uma rotina estruturada de controle de fluxo de caixa ajuda a antecipar saídas e evita que obrigações de diferentes empreendimentos sejam tratadas apenas quando vencem.
Perguntas frequentes sobre regularização de obras em Campo Grande
1.Toda obra precisa de CNO?
As obras de construção civil enquadradas nas regras da Receita Federal devem ser inscritas no Cadastro Nacional de Obras. O CNO reúne as informações da construção e é necessário para o cumprimento das obrigações tributárias e a posterior emissão da certidão fiscal.
2.Qual é o prazo para cadastrar uma obra no CNO?
A Receita Federal estabelece, em regra, prazo de até 30 dias contados do início das atividades de construção. Obras antigas que ainda utilizam matrícula CEI exigem análise específica para migração ao CNO.
3.Posso regularizar uma obra antiga no Sero?
Sim, mas o procedimento depende do histórico da construção. Obras antigas podem envolver matrícula CEI, documentos municipais antigos, aferições anteriores e pagamentos realizados por procedimentos que antecedem o Sero.
4.O Habite-se substitui a certidão da Receita Federal?
Não. O Habite-se está ligado à situação da edificação perante o Município. A certidão da obra emitida após os procedimentos da Receita Federal está relacionada à regularidade fiscal das contribuições sociais da construção.
5.Para que serve a CND da obra?
A CND comprova a regularidade fiscal da construção perante a Receita Federal quando não existem pendências impeditivas. Para obras prediais, a certidão apropriada pode ser utilizada na etapa de averbação perante o Registro de Imóveis.
6.Quanto tempo leva para regularizar uma obra?
Não existe um prazo único. O tempo depende da situação cadastral do CNO, documentação municipal, necessidade de retificações, aferição no Sero, eventual regularização de débitos e exigências do Registro de Imóveis.
O que revisar antes de concluir a regularização da obra?
A regularização de obras em Campo Grande funciona melhor quando o processo começa pela conferência documental e cadastral, e não pelo preenchimento imediato do Sero.
Antes de transmitir a aferição, verifique se o CNO corresponde à realidade da construção, se a área está correta, se existem informações de mão de obra a considerar, se os documentos municipais são coerentes e se há algum procedimento antigo relacionado ao imóvel.
Também é necessário separar claramente as diferentes frentes da regularização:
- CNO: identifica a obra perante a Receita Federal;
- Sero: realiza a aferição das contribuições relacionadas à construção;
- DCTFWeb Aferição de Obras: formaliza os valores resultantes da aferição;
- certidão fiscal: comprova a situação da obra perante a Receita Federal, conforme o caso;
- Habite-se: integra a regularização da edificação perante o Município;
- averbação: atualiza a matrícula perante o Registro de Imóveis.
Quanto mais cedo essas informações forem conciliadas, menor a chance de descobrir divergências somente quando o imóvel precisar ser vendido, financiado ou transferido.
Regularize sua obra com suporte contábil especializado
A ServCorp Contábil atua em Campo Grande com serviços de contabilidade, gestão fiscal e tributária, regularização de empresas, consultoria contábil, planejamento tributário e soluções voltadas à construção civil.
Para construtoras e empresas responsáveis por obras, esse acompanhamento contribui para organizar informações contábeis, folha de pagamento, custos, obrigações fiscais e documentos utilizados na regularização, reduzindo o risco de inconsistências entre CNO, Sero e demais registros da construção.
Se a sua empresa precisa revisar a documentação fiscal e contábil relacionada a uma obra, converse com a equipe da ServCorp Contábil para avaliar a situação e identificar quais etapas precisam ser organizadas antes da conclusão da regularização.
